Управление на банкрол при снукър залагане: система за контрол на риска
 Available in US
Защо управлението на парите е по-важно от прогнозите
Познавам човек, който предвижда изхода на снукър мачове с точност над 60%. Невероятен резултат. Въпреки това, в края на всеки сезон той е на загуба. Причината е проста: няма система за управление на парите. Залага 10 лева, когато е „малко сигурен“, и 200 лева, когато е „много сигурен“ — и единият загубен голям залог изяжда печалбата от двадесет малки.
В САЩ 2,5 милиона възрастни имат сериозни проблеми с хазарта. Липсата на банкрол мениджмънт е един от пътищата, които водят до там — не защото всеки без система ще развие зависимост, а защото без система е невъзможно да разберете дали печелите или губите дългосрочно. Без данни, емоцията взема решенията.
Банкрол мениджмънтът не е скучна бухгалтерия — той е фундаментът, върху който стои всичко останало. Стратегии, анализ на форма, сравнение на коефициенти — нищо от това няма значение, ако не контролирате колко залагате и кога. Залагащият без банкрол система е като шофьор без спирачки: може да кара бързо известно време, но краят е предрешен.
Как да определите начален банкрол за снукър залагане
Средният приход на потребител в онлайн хазарта в България е 411 евро годишно — около 800 лева. Това е средно. Вашият банкрол трябва да бъде определен не от средни числа, а от личния ви финансов комфорт.
Правилото е елементарно: банкролът е сума, която можете да загубите изцяло, без това да повлияе на живота ви. Не намалява наема. Не отнема от спестяванията за отпуск. Не пречи на дневните разходи. Ако загубите целия банкрол, единственото последствие е, че спирате да залагате за определен период.
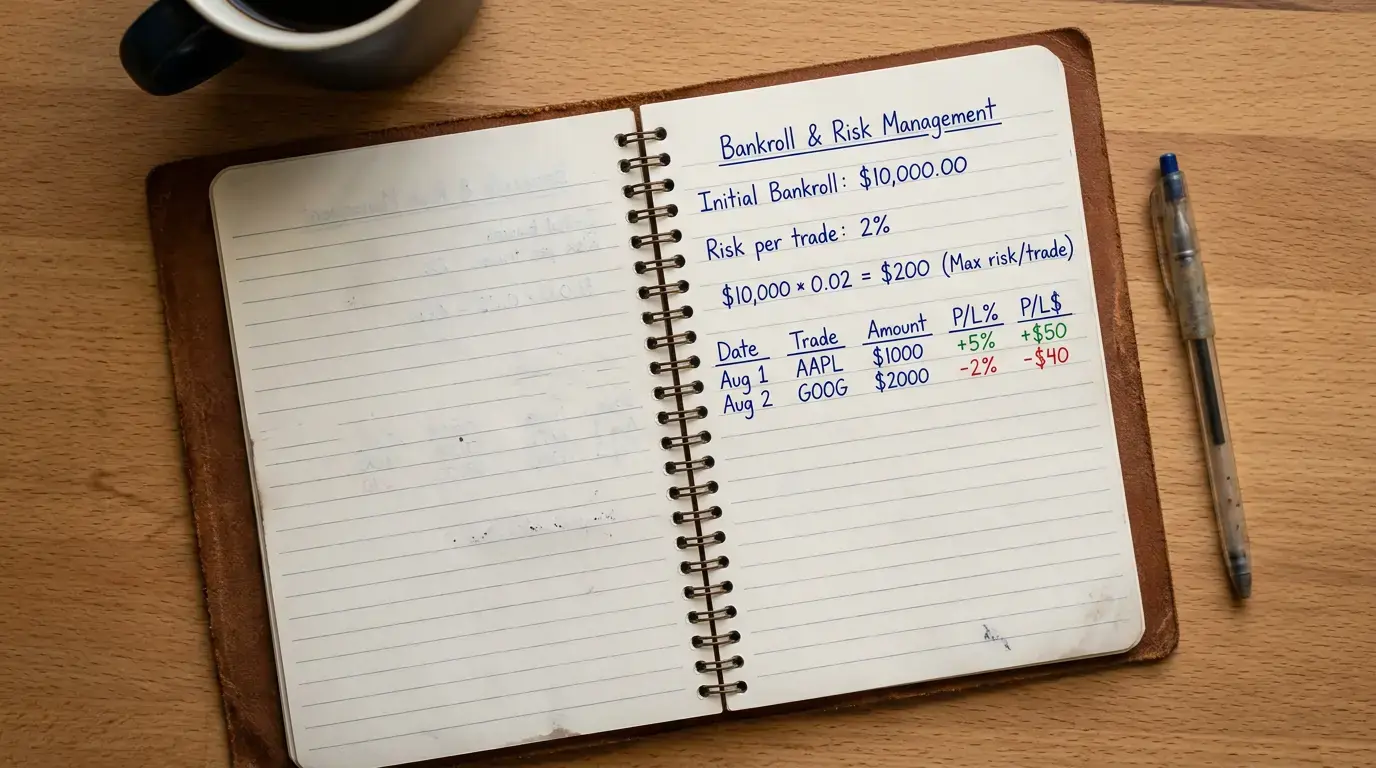
За начинаещ в снукър залагането препоръчвам банкрол от 200-500 лева. Тази сума позволява достатъчно залози, за да натрупате опит и да видите модели в собственото си поведение, без да рискувате значителни средства. Ако 200 лева ви се струват много, започнете с 100. Ако 500 е комфортно — спрете на 500. Не увеличавайте банкрола в хода на игра, защото „ви върви“. Увеличавайте го само планирано, в началото на нов месец или сезон, с предварително определена сума.
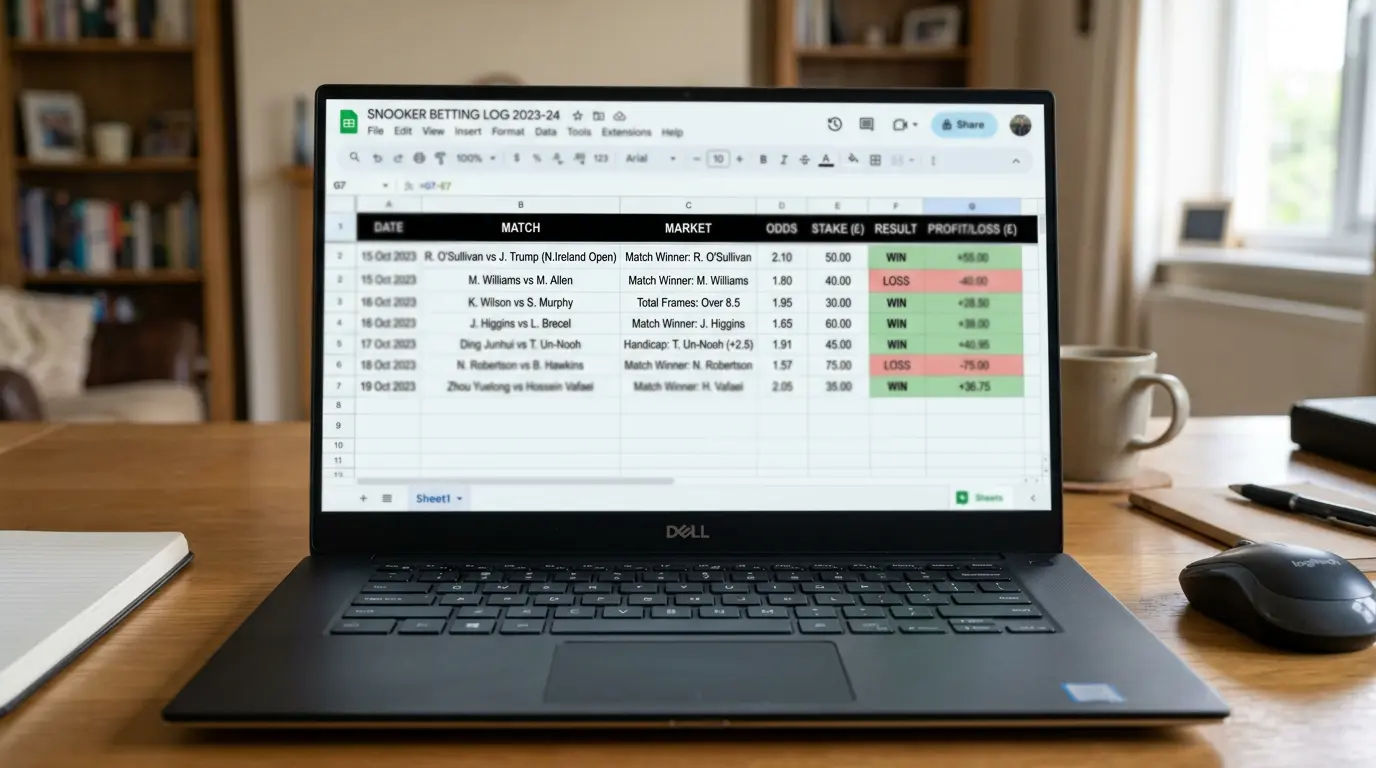
Записвайте всеки залог — дата, турнир, пазар, коефициент, стейк, резултат. Таблица в обикновен excel е напълно достатъчна. След 50 залога ще видите модели: печелите ли по-често на прематч или на живо? По-добри ли сте с хендикапи или с тотал фреймове? Тези данни са безценни — и нито един типстър в света не може да ви ги предостави, защото са уникални за вашия стил.
Метод на фиксираните единици: 1-5% на залог
Методът е толкова прост, колкото е ефективен: определяте фиксиран процент от банкрола, който залагате на всеки отделен мач. Никога повече. При банкрол от 400 лева и единица от 2%, всеки залог е 8 лева. Независимо дали сте „абсолютно сигурни“ или „горе-долу уверени“ — 8 лева.
Защо фиксиран процент, а не фиксирана сума? Защото процентът автоматично се адаптира към баланса. Ако загубите 5 поредни залога, банкролът ви пада до 360 лева. 2% от 360 = 7.20 лева. Залозите ви стават по-малки, когато губите, и по-големи, когато печелите. Системата самата се защитава от катастрофа.
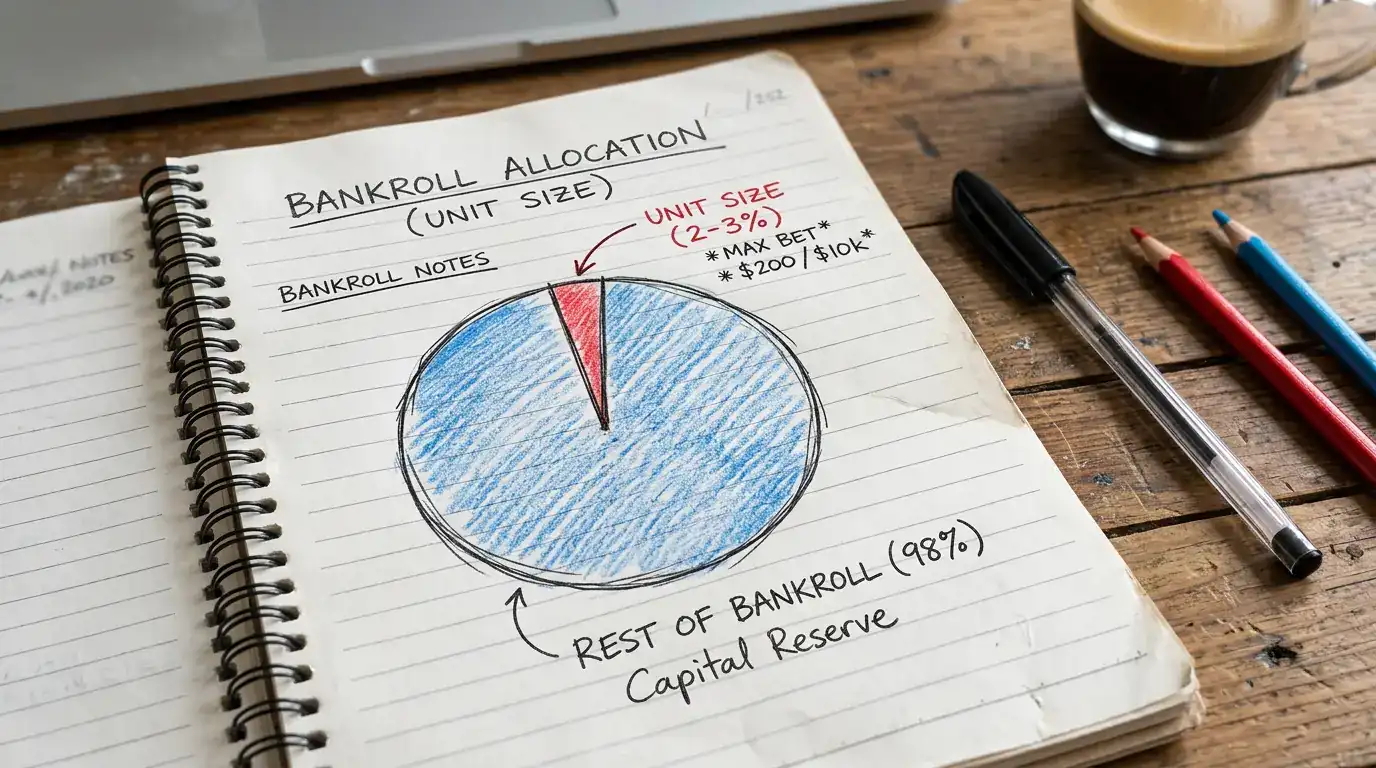
Диапазонът 1-5% зависи от профила ви. Консервативни залагащи, които искат дълъг живот на банкрола, залагат 1-2%. Умерени — 2-3%. Агресивни — 3-5%. Над 5% на залог е рисково: при серия от 10 загуби (което е напълно нормално дори при 60% точност) губите 40-50% от банкрола и влизате в зона, от която възстановяването е трудно.
За снукъра препоръчвам 2-3%. Снукър залозите имат по-ниска честота от футболните (по-малко мачове на ден), което означава, че можете да си позволите малко по-висока единица, без да достигнете прекомерен дневен оборот. При 3% и банкрол 400 лева залагате 12 лева на мач — при 2-3 мача на ден максималният ви дневен риск е 36 лева, или 9% от банкрола. Управляемо.
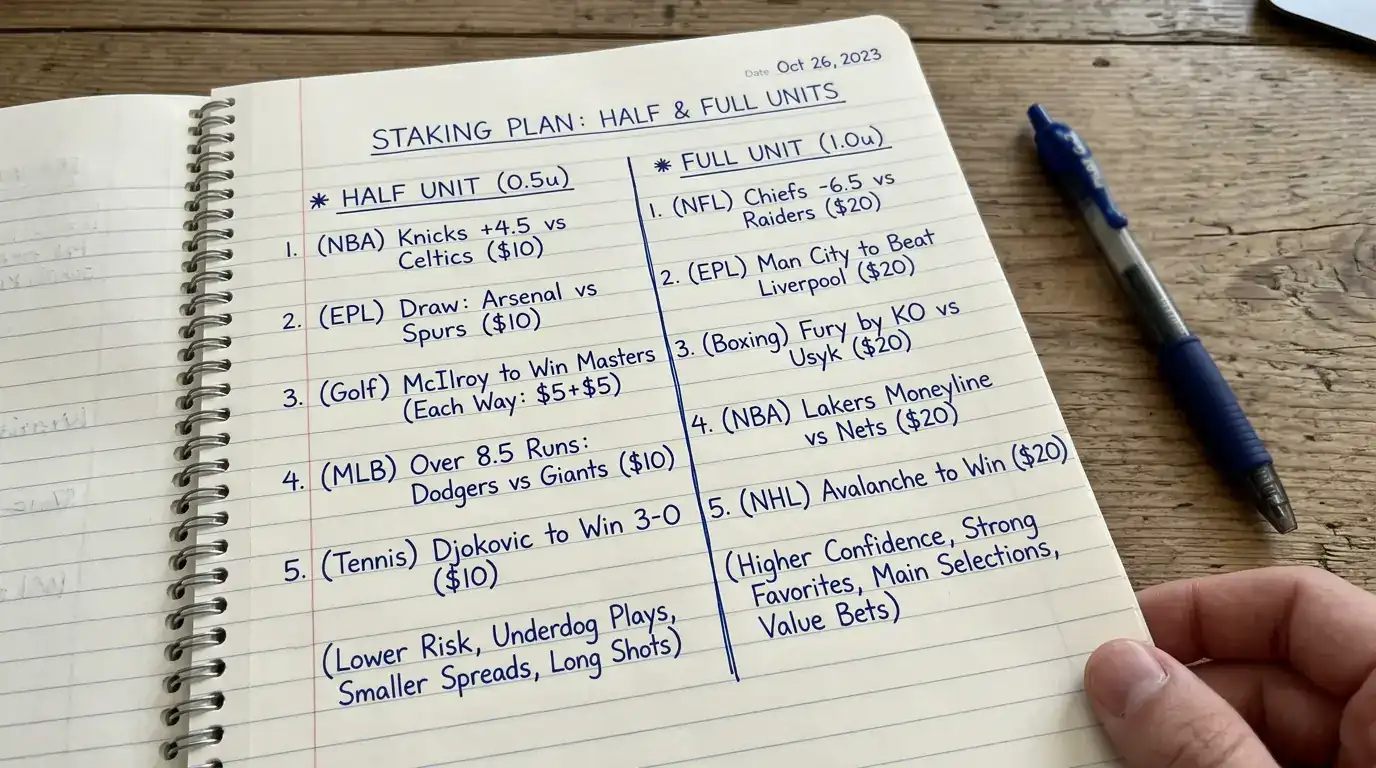
Една вариация, която използвам от няколко години: „половин единица“ и „пълна единица“. Когато анализът ми е солиден, но нямам категорична увереност, залагам половин единица (1.5% от банкрола). Когато всички фактори сочат в една посока — форма, H2H, формат, коефициент — залагам пълна единица (3%). Това ми позволява гъвкавост без да наруша дисциплината на фиксирания процент. Никога не залагам „двойна единица“ — това е пътят към емоционално залагане.
Дневни, седмични и месечни лимити: практическа рамка
Фиксираната единица контролира размера на отделния залог, но не контролира честотата. Без допълнителни лимити можете да заложите 20 пъти на ден — и дори при 2% единица, общият дневен риск ще бъде 40% от банкрола. Затова са нужни лимити на по-високо ниво.
Дневен лимит: препоръчвам не повече от 5% от банкрола на ден. При банкрол 400 лева — максимум 20 лева общо за деня. Това означава 2-3 залога от по 8 лева (при 2% единица). Ако загубите и трите, спирате за деня. Без изключения.
Седмичен лимит: не повече от 15% от банкрола. При 400 лева — максимум 60 лева на седмица. Ако в понеделник и вторник загубите 40 лева, имате само 20 лева за останалата част от седмицата. Седмичният лимит предотвратява ситуации, в които серия от лоши дни изяжда банкрола за една седмица.
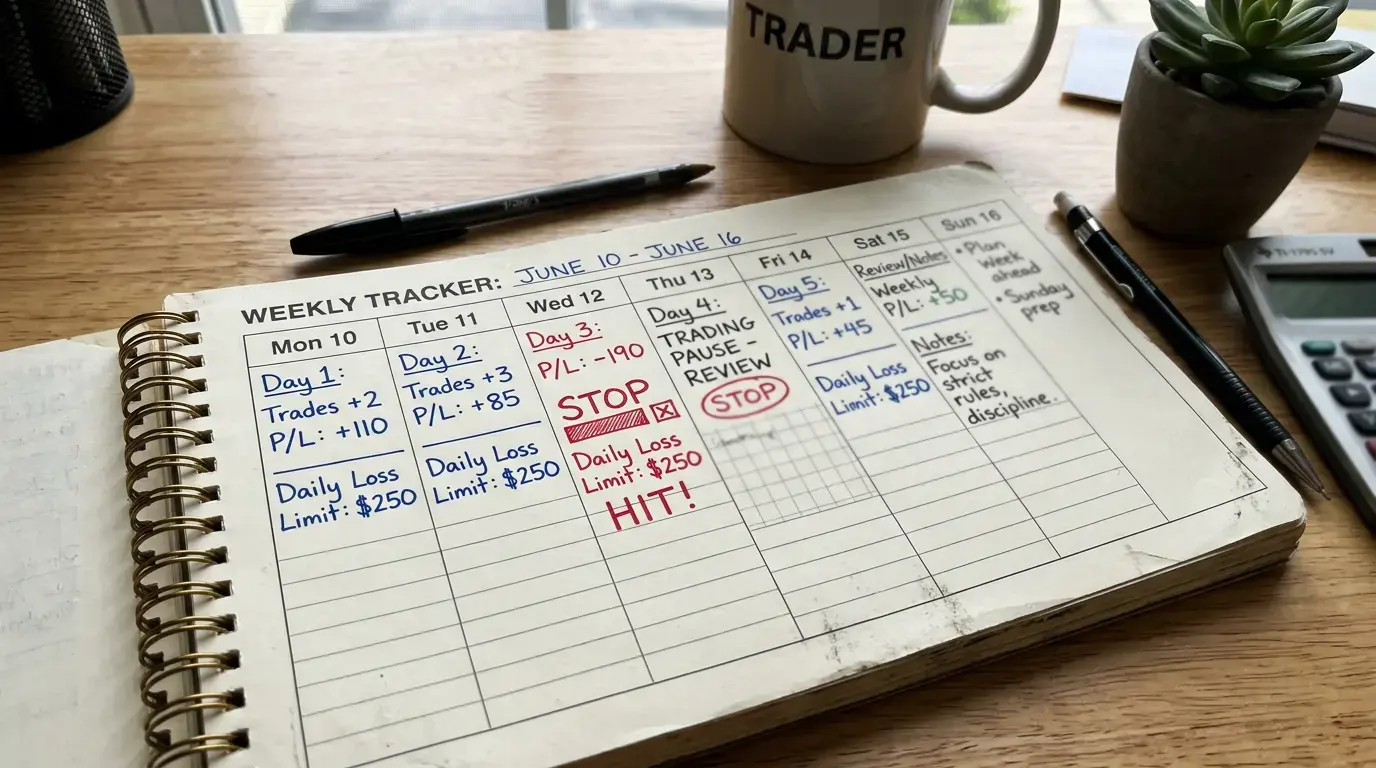
Месечен лимит: не повече от 30% от банкрола. При 400 лева — максимум 120 лева на месец. Ако достигнете лимита на 20-ия ден, спирате за останалите 10 дни. Това е дисциплина, не наказание — цикълът на снукър турнирите е такъв, че след активен период винаги следва затишие, което можете да използвате за анализ. Ключовото е да третирате лимитите като твърди стени, а не като ориентировъчни цели. „Само още един залог“ след достигане на дневния лимит е най-честата причина за спирала от загуби. Записвайте лимитите си на видно място и се придържайте към тях без изключения — дори когато „виждате перфектната възможност“.
Всичко това звучи ригидно — и е. Но точно тази ригидност е разликата между хобист, който залага осъзнато и дълго, и човек, който започва с 400 лева и след три месеца търси нов банкрол. Повече за стратегиите за снукър залагане, които допълват банкрол мениджмънта, ще намерите в основния ни гайд.
С колко пари трябва да започна снукър залагане?
Препоръчителният начален банкрол за снукър залагане е между 200 и 500 лева — сума, която можете да загубите без финансови последствия. При 2-3% единица на залог, 300 лева банкрол означава залози от 6-9 лева, което е достатъчно за осмислено участие в пазара.
Какво да направя, ако загубя 50% от банкрола си?
Ако загубите 50% от банкрола, намалете единицата на залог пропорционално и направете пауза от поне 3-5 дни. Анализирайте последните залози — търсете системни грешки в подхода, не конкретни мачове. Не увеличавайте залозите, за да ‘компенсирате’ загубите — това е най-бързият път към пълна загуба на банкрола.
Подготвено от редакторите на „Снукър Залози Бонус”.